站在2026年9月的秋天回望,过去几年的楼市调整让无数家庭感受到了寒意,似乎市场已经被长期的横盘所冻结。但如果把视线拉长到2030年,中国房价的未来格局其实已经一目了然。
我个人核心观点先放在前面:到 2030 年,全国房价普涨的时代彻底结束,不会出现大涨大跌,最大特点就是严重分化。
房子不再是闭眼买就能赚钱的资产,回归居住属性。
一线、强二线城市核心地段好房子稳住,少数能小幅保值;普通城市远郊、人口持续流出的县城和小城市,房价长期横盘或者阴跌,更麻烦的是卖不出去。
买房,从赌涨跌变成选城市、选地段、挑房源。
支撑这个判断第一个最根本的因素,就是人口。
现在全国总人口已经进入下降阶段,年轻人越来越少,买房刚需总量在减少。
但人口不是均匀减少,而是持续往大城市、城市群集中。
到 2030 年,我国城镇化率大概到 71%,城镇化速度明显放慢,不再是过去几十年,大量农村人口进城买房的阶段。
我的看法是,未来人口只愿意留在有产业、能找到工作、教育医疗配套好的大城市。
小城市留不住年轻人,老人慢慢老去,买房的刚需一年比一年少,房子自然没有上涨动力。
第二个关键点,我们国家住房总量已经足够。
国内城镇住房存量规模很大,整体已经供大于求,市场正式从盖新房的增量时代,变成二手房交易为主的存量时代。
住建部门也明确提到,以后二手房交易占比会持续走高,新房不再是市场主角,现房销售会慢慢推广,降低烂尾风险中华人民共...。
我个人认为,这个转变是不可逆的。
过去开发商不断拿地盖新房,带动房价上涨;以后新建住宅会缩减,城市建设重心变成老旧小区改造、城中村更新,不再大规模新建商品房。
新房供给变少,但全国大量二手房挂牌入市,会长期压住整体房价,很难出现全面涨价。
第三个就是住房模式的改变,租购并举、保障房大规模落地。
最近几年,国家持续推进保障性住房建设,收购存量商品房改成保障房、人才房,给年轻人提供低价的租房选择。
到 2030 年,大城市租房选择会更多,租金会更亲民。
很多年轻人不用硬着头皮背上几十年房贷买房,租房居住变成正常选择。
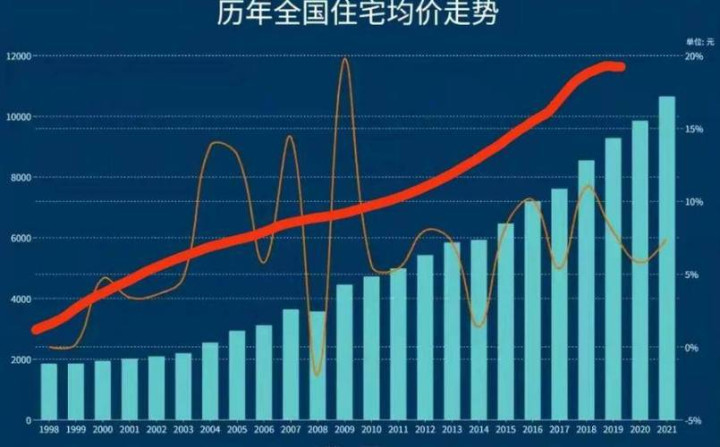
在我看来,这会直接削弱商品房的刚需,买房不再是年轻人安家唯一选项,房价自然很难再像以前那样暴涨。
接下来分城市,把 2030 年的房价状态讲明白。
一线城市,北京、上海、广州、深圳。我的判断是,核心城区配套成熟的住宅,价格会逐步筑底,有保值能力,但不会暴涨。
这些城市持续吸引高学历年轻人和产业资源,优质教育医疗资源集中,住房供给有限,需求有支撑。
但也不要幻想房价翻倍,最多稳住,跑赢通胀都不容易。城市外围远郊的房子,就算是一线,涨幅也有限,流动性会变差,出手周期拉长。
强二线城市,像成都、杭州、武汉、南京、西安这类。
内部差别会非常大。市中心、地铁、学校齐全的改善房,需求稳定,价格稳住;但是城市新区、远离主城区的板块,库存高,人口流入跟不上,房价大概率长期横盘,很难涨价。
我提醒大家,不要觉得只要是二线城市,房子就一定保值,同一个城市,不同板块,6 年后的价值差距会非常明显。
普通三四线城市、县城,这是我最不看好的区域。
大部分这类地方,人口持续外流,年轻人外出打工定居,本地买房需求只剩下少量改善需求,存量房子很多。
我的预判是,到 2030 年,大部分县城和人口流出的三四线,房价不会出现暴跌,但是会长期阴跌,最大问题不是降价,而是有价无市。
想卖房很难找到买家,挂牌很久都卖不掉,流动性严重不足。
就算房价数字看着没跌,想变现的时候只能大幅降价才能出手。
很多中老年朋友会问,那手里有多套房该怎么办?
我的观点是,2030 年持有房产的成本会慢慢显现,物业费、维修、折旧,房子是消耗品,不是放着自动升值的资产。
多余的、远郊、老破小、没有学区配套的房子,趁着市场还有流动性,尽早做规划,不要继续囤房。不要抱着过去的老观念,觉得房子永远保值。
那刚需能不能买房?我的看法是,刚需自住,有稳定收入,首付和月供压力不大,2030 年前后依然可以买。
买房目的是自己居住,不是等着涨价。
但一定要记住,优先选城市核心成熟地段,避开远郊新区、高库存县城。
不要高杠杆借钱买房,不要透支未来几十年收入。
投资买房,我不建议普通人再碰,买房赚钱的时代已经过去了,房产投资回报率会降到很低,甚至亏钱。
最后做个总结。到 2030 年,中国楼市不会崩盘,也不会普涨。
一句话概括:市场分层,好坏分家。好地段、好配套的房子守住价值;人口流出、配套差的房子失去流动性。
我的建议是,所有人调整预期,不要再把买房当成稳赚不赔的投资。
有房的人,审视手里房产的地段和流通性;准备买房的人,优先考虑居住需求,量力而行。
楼市逻辑已经彻底变了,用 20 年前的经验去预判未来,很容易踩坑。
启牛配资提示:文章来自网络,不代表本站观点。